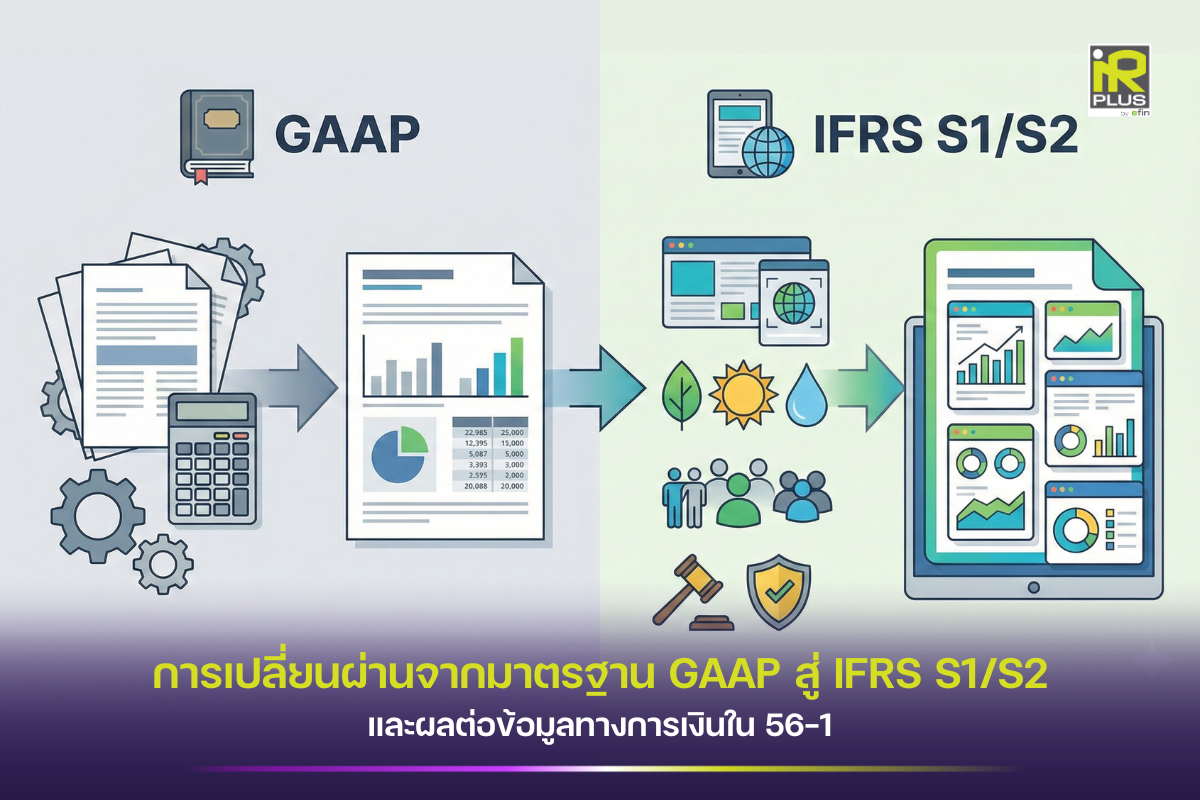
การเปลี่ยนผ่านจากมาตรฐาน GAAP สู่ IFRS S1/S2 และผลต่อข้อมูลทางการเงินใน 56-1 การเปลี่ยนผ่านจากมาตรฐานการบัญชีทั่วไปที่รับรองในสหรัฐอเมริกา (GAAP) สู่มาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) S1/S2 ถือเป็นการเปลี่ยนแปลงที่สำคัญสำหรับบริษัทจดทะเบียนในประเทศไทย ซึ่งส่งผลกระทบในหลายด้าน รวมถึงการนำเสนอข้อมูลทางการเงินในรายงาน 56-1 ที่จันตรภพในฐานะเอกสารสำคัญสำหรับการสื่อสารข้อมูลเกี่ยวกับสภาพการเงินและผลการดำเนินงานของบริษัทต่อผู้ถือหุ้น นักลงทุนและผู้มีส่วนได้ส่วนเสีย ในบทความนี้เราจะพูดถึงการเปลี่ยนแปลงมาตรฐานจาก GAAP สู่ IFRS S1/S2 วิธีการจัดการการเปลี่ยนแปลงในองค์กร และผลกระทบที่มีต่อตัวเลขทางการเงินในรายงาน […]
 English